
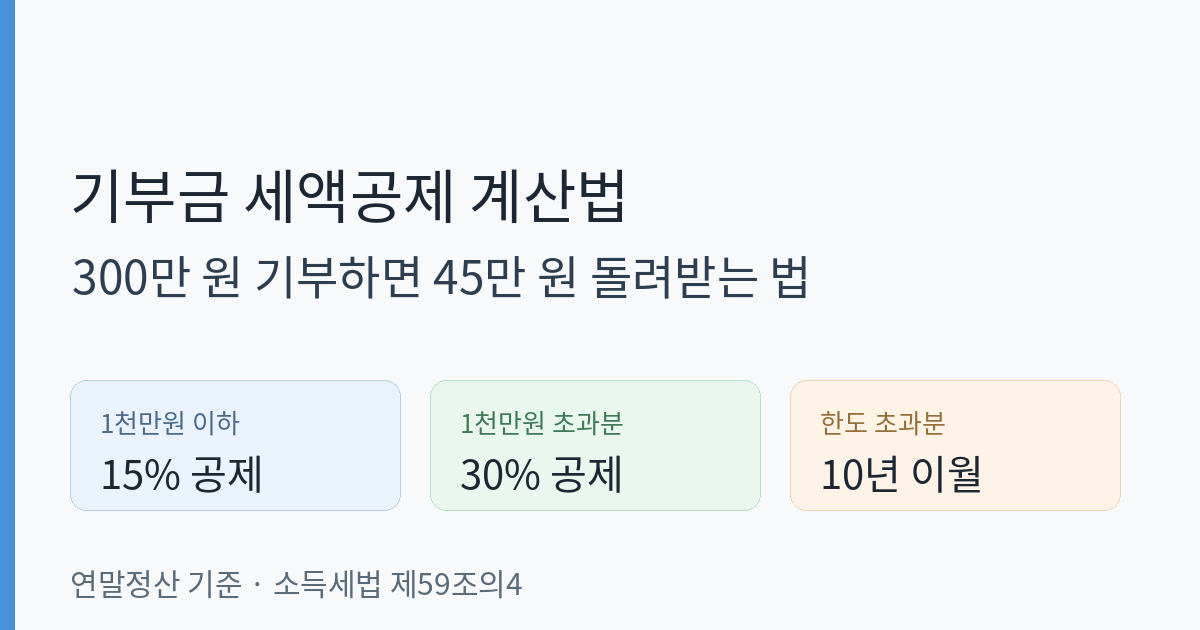
기부금 세액공제는 소득공제가 아니라 내야 할 세금에서 직접 빼 주는 세액공제입니다. 300만 원을 기부한 직장인은 최대 45만 원을 돌려받습니다. 이 글에서는 구간별 공제율(15%·30%), 종교단체 기부의 한도 공식, 10년 이월 규칙을 실제 숫자로 계산해 봅니다. (기준일: 2026-10-08, 소득세법 제59조의4·제61조 및 국세청 안내 기준)
핵심 요약
| 구분 | 내용 |
|---|---|
| 공제 방식 | 세액공제(낼 세금에서 직접 차감), 소득공제 아님 |
| 기본 공제율 | 기부금 합계 1천만 원 이하분 15% |
| 초과분 공제율 | 1천만 원 초과분 30% |
| 종교단체 기부 한도 | 소득금액×10% + min(소득금액×20%, 종교단체 외 기부금) |
| 종교단체 없을 때 한도 | 소득금액의 30% |
| 이월 공제 | 한도 초과·세액 초과분은 이후 10년 이내 이월 |
| 정치자금·고향사랑 기부금 | 별도 공제율 적용(조세특례제한법) |
300만 원 기부하면 얼마 돌려받나: 실제 계산
직장인 김 대리(총급여 4천만 원, 근로소득금액 3천6백만 원 가정)가 1년 동안 지정기부금 단체에 300만 원을 기부했다고 합시다.
• 기부금 300만 원은 1천만 원 이하 → 15% 적용
• 세액공제액 = 3,000,000 × 0.15 = 450,000원
• 연말정산에서 산출세액(대략 200만 원대)에서 45만 원을 직접 차감하므로, 환급 세금이 그만큼 늘어납니다.
기부금이 커지면 구간이 둘로 나뉩니다. 1,500만 원을 기부한 경우:
• 1천만 원 이하분: 10,000,000 × 0.15 = 1,500,000원
• 1천만 원 초과분: 5,000,000 × 0.30 = 1,500,000원
• 합계 3,000,000원. 1,500만 원 전체에 20%를 곱한 것과 우연히 같지만, 계산 구조는 '초과분에만 30%'입니다.
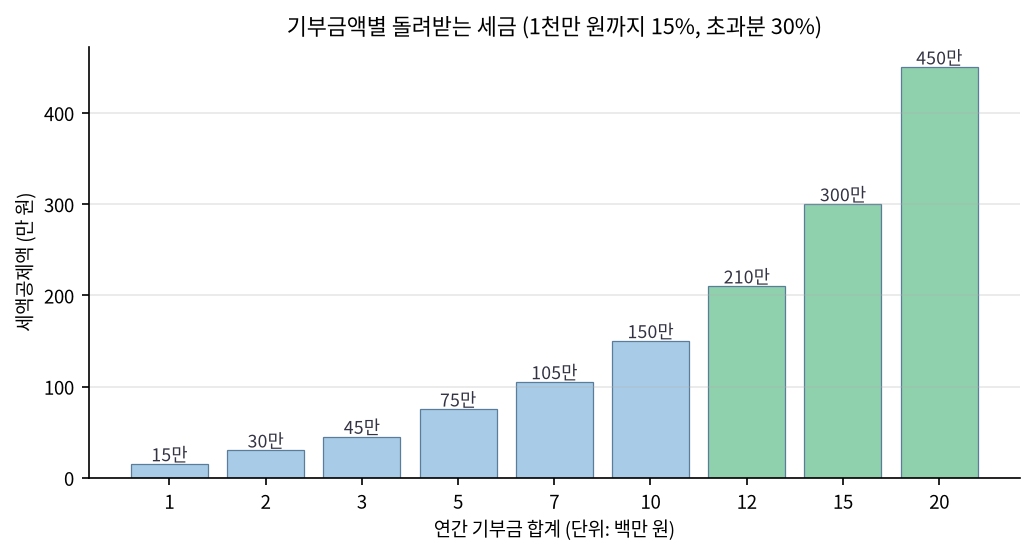
출처: 소득세법 제59조의4 공제율 구간 기준 자체 재구성
여기서 주의할 점이 하나 있습니다. 세액공제는 낼 세금(산출세액)에서 빼 주는 것이므로, 공제액이 산출세액보다 크면 그해에는 전부 못 받습니다. 예컨대 산출세액이 200만 원인데 기부금 세액공제액이 300만 원이면 100만 원은 그해에 못 받고, 이후 10년 이내 과세기간으로 이월됩니다(소득세법 제61조 제2항).
종교단체 기부는 왜 한도가 따로 있나
교회·사찰·성당 등 종교단체 기부금은 일반기부금 안에서 별도 한도를 적용받습니다. 법이 정하는 공식은 두 가지 경우로 나뉩니다.
| 상황 | 한도액 공식 |
|---|---|
| 종교단체 기부가 있는 경우 | 소득금액×10% + min(소득금액×20%, 종교단체 외 기부금) |
| 종교단체 기부가 없는 경우 | 소득금액×30% |
계산 예시. 근로소득금액 4천만 원(단순화를 위해 소득금액 4천만 원으로 가정)인 직장인이 종교단체에 600만 원, 시민단체에 100만 원을 기부한 경우:
• 한도액 = 4,000만×10%(400만) + min(4,000만×20%(800만), 종교단체 외 100만) = 400만 + 100만 = 500만 원
• 기부금 합계 700만 원 중 한도 내 500만 원만 올해 공제 대상 → 500만×15% = 75만 원
• 한도 초과 200만 원은 이후 10년 이내로 이월됩니다.
같은 사람이 종교단체 기부 없이 시민단체에만 700만 원을 기부했다면 한도는 4,000만×30% = 1,200만 원이므로 전액이 공제 대상이 되고, 공제액은 700만×15% = 105만 원입니다. 종교단체 기부가 다른 기부와 왜 다르게 취급되는지 숫자로 확인되는 대목입니다.
이월 순서도 정해져 있습니다. 과거 이월분이 있으면 ①이월 특례기부금 → ②당해 특례기부금 → ③이월 일반기부금(종교단체 외) → ④당해 일반기부금(종교단체 외) → ⑤이월 종교단체 기부금 → ⑥당해 종교단체 기부금 순서로 공제합니다(국세청 연말정산 안내).
기부금 종류별 공제율 한눈에
| 기부금 종류 | 공제율 |
|---|---|
| 특례기부금·우리사주조합기부금·일반기부금 | 1천만 원 이하 15%, 초과분 30% |
| 정치자금 기부금 | 10만 원 이하 100/110, 10만 원 초과 15%, 3천만 원 초과분 25% |
| 고향사랑 기부금 | 10만 원 이하 100/110, 초과분 15%(특별재난지역 30%) |
정치자금·고향사랑 기부금은 조세특례제한법이 별도 공제율을 정하며, 이 두 가지는 이월공제가 허용되지 않습니다. 소득세법의 10년 이월은 특례·일반기부금에만 적용된다는 점을 혼동하지 않아야 합니다.
자주 틀리는 4가지
"기부금은 소득공제"라고 외우기 — 카드·의료비처럼 소득에서 빼는 게 아니라 세금에서 직접 빼는 세액공제입니다. 15% 공제율이 곧 환급 비율입니다.
부양가족이 낸 기부금 놓치기 — 기본공제대상자(소득 요건 충족)가 지급한 특례·일반기부금은 내 연말정산에 포함할 수 있습니다. 간소화서비스에서 가족 자료 제공 동의가 돼 있는지 확인하세요.
기부금영수증 없이 기부했다고 생각하기 — 현금 기부는 영수증이 없으면 공제가 안 됩니다. 간소화서비스에 조회되지 않으면 단체에 직접 발급 요청해야 합니다.
산출세액보다 큰 공제액을 그해 전액 받는다고 기대하기 — 초과분은 10년 이월일 뿐 그해 환급이 아닙니다. 퇴직·이직 예정이라면 이월 여부를 미리 확인하세요.
신청 방법
연말정산 때 회사에 기부금영수증·기부금명세서를 제출하면 됩니다. 홈택스 연말정산간소화서비스에서 기부금 내역이 자동 조회되지만, 조회되지 않는 경우가 있으니 발급 단체 확인 후 누락분은 서류로 챙기세요. 국세청 기부금 세액공제 안내 페이지에서 공제대상·구비서류를 확인할 수 있고, 조문 원문은 국가법령정보센터 소득세법 제59조의4에서 볼 수 있습니다.
함께 보면 좋은 글
• 연말정산 의료비 세액공제 계산법: 총급여 3% 초과분, 한도 700만원 기준